
 021 544 32 32
En Suisse, il n’existe pas de crédit d’impôt pour la rénovation énergétique au sens strict comme en France: l’avantage prend la forme d’une déduction fiscale, accordée pour l’impôt fédéral direct et complétée, selon le canton, par des règles cantonales et communales propres.
Cette déduction ne porte que sur la part des travaux réellement réglée par le propriétaire. Si une subvention publique a été versée pour l’isolation, le remplacement des fenêtres, l’installation d’un chauffage renouvelable ou la création d’un audit énergétique, le montant subventionné vient réduire la part encore déductible fiscalement.
- Les frais d’économie d’énergie qui ne sont pas entièrement absorbés au cours d’une année peuvent, sous certaines conditions, être répartis sur plusieurs périodes fiscales.
- Les mesures reconnues varient d’un canton à l’autre, ce qui rend utile la vérification des règles applicables au lieu où se situe le bien.
Non, pas sous la forme d’un crédit d’impôt qui vous rembourserait franc pour franc. Ce que les propriétaires appellent souvent le crédit d’impôt pour la rénovation énergétique suisse correspond en réalité à une déduction du revenu imposable, ce qui change tout dans son effet concret.
Une déduction fiscale diminue la base sur laquelle l’impôt est calculé, mais elle ne réduit pas directement le montant à payer d’une somme équivalente à la dépense engagée. L’économie réelle dépend donc de votre taux d’imposition et de votre situation fiscale personnelle.
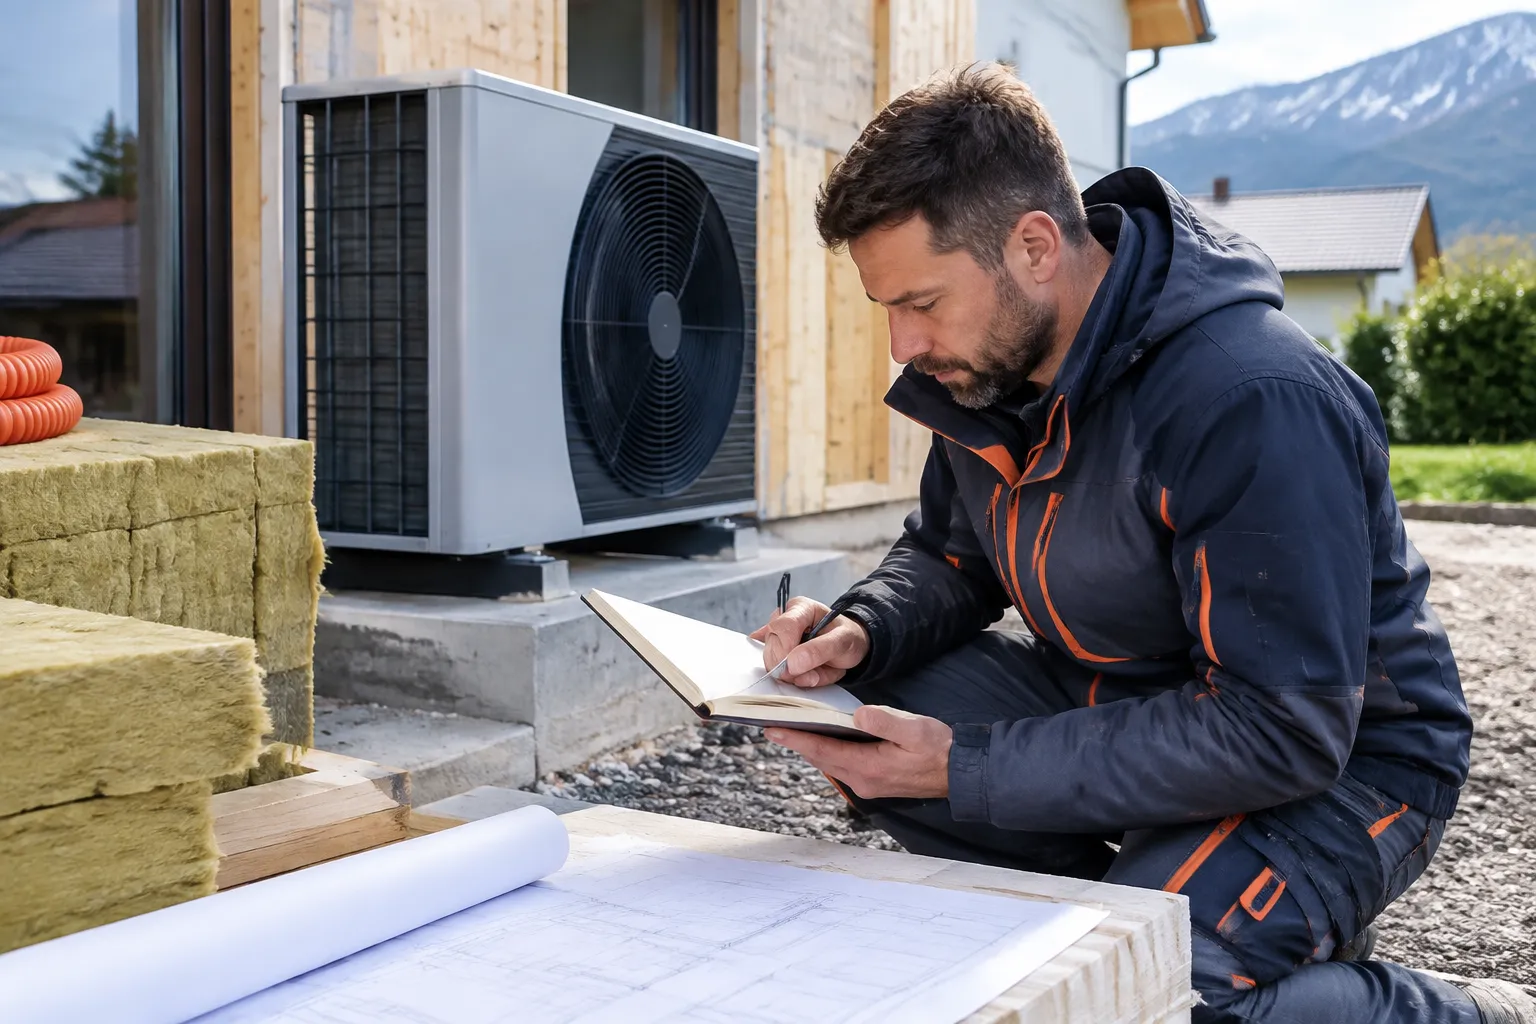
Au niveau fédéral, l’impôt fédéral direct reconnaît ces investissements d’économie d’énergie, mais chaque canton applique ensuite ses propres règles, listes de travaux admis et conditions. Deux propriétaires réalisant des travaux similaires peuvent donc obtenir un traitement fiscal différent selon leur canton de résidence.
C’est pourquoi il reste nécessaire de vérifier la réglementation cantonale avant d’engager des travaux de rénovation sanitaire, de chauffage ou de carrelage, puisque l’éligibilité dépend aussi de la nature exacte de l’intervention et du type de bien concerné.
Un point mérite d’être rappelé clairement, car il crée souvent une confusion. Dès lors qu’une subvention publique a couvert une partie des travaux, cette part subventionnée ne peut pas être déduite une seconde fois du revenu imposable.
Seule la portion c’est vrai payée par le propriétaire, après déduction de toute aide reçue, entre dans le calcul. Avant de planifier une rénovation, il est donc utile de distinguer ce qui relève d’une aide financière directe et ce qui relève d’un avantage fiscal, les deux ne pouvant pas se cumuler sur le même montant.
Avant de signer un devis de rénovation sanitaire, de chauffage ou de carrelage, mieux vaut vérifier quels leviers financiers s’appliquent réellement à votre projet. Il ne s’agit pas d’un montant unique à réclamer, mais de plusieurs pistes à examiner séparément selon votre canton et votre commune.
Les leviers fiscaux et les subventions à vérifier
- La déduction au titre de l’impôt fédéral direct pour les investissements reconnus comme des mesures d’économie d’énergie sur un bien existant.
- Une déduction complémentaire au niveau cantonal et communal, dont les règles et les listes de travaux admis varient d’un canton à l’autre.
- Les subventions cantonales ciblant certaines améliorations énergétiques, à confirmer auprès du canton avant la signature du devis.
- Les aides communales complémentaires, lorsqu’un programme local existe, sans présumer qu’elles sont disponibles partout.
- Le report de certaines dépenses d’économie d’énergie sur les périodes fiscales suivantes, sous conditions, lorsque la dépense dépasse ce qui peut être absorbé l’année du paiement.
- La prise en compte de certains audits ou analyses énergétiques liés à une rénovation reconnue comme mesure d’économie d’énergie.
Ces six pistes ne se cumulent pas automatiquement. Une subvention réduit directement le coût du chantier, tandis que la déduction fiscale ne porte que sur la part du montant effectivement payée par le propriétaire, une fois la subvention déjà déduite.
C’est pourquoi l’ordre de vérification compte: il faut d’abord dénicher les subventions mobilisables, puis calculer le reste à charge, et c’est ce reste à charge qui pourra entrer dans la déclaration fiscale.
Les règles cantonales et communales diffèrent sensiblement d’une région à l’autre, tant sur les travaux admis que sur les montants ou les délais. Avant d’engager un chantier de rénovation sanitaire ou de remplacement de chauffage, un échange avec l’administration fiscale ou le service cantonal de l’énergie compétent sert à confirmer ce qui s’applique en pratique, à votre situation, plutôt que de se fier à une règle générale.
Conservez systématiquement les décisions d’octroi, les attestations de subvention et les justificatifs de paiement. Ce sont ces documents qui serviront à, au moment de la déclaration, de calculer le coût net réellement supporté et d’éviter toute contestation sur le montant déductible.
Avant de lancer les travaux, un diagnostic du système de chauffage existant aide à cibler les mesures reconnues comme économies d’énergie, et donc possiblement concernées par ces dispositifs.
Les administrations fiscales cantonales retiennent plusieurs catégories de travaux comme déductibles, à condition qu’ils améliorent réellement la performance énergétique du bâtiment. L’isolation thermique de l’enveloppe, en particulier de la toiture, de la façade ou du sous-sol, figure parmi les mesures les plus souvent citées, de même que le remplacement de fenêtres lorsqu’il s’inscrit dans une démarche d’économie d’énergie plutôt que dans un simple changement esthétique.
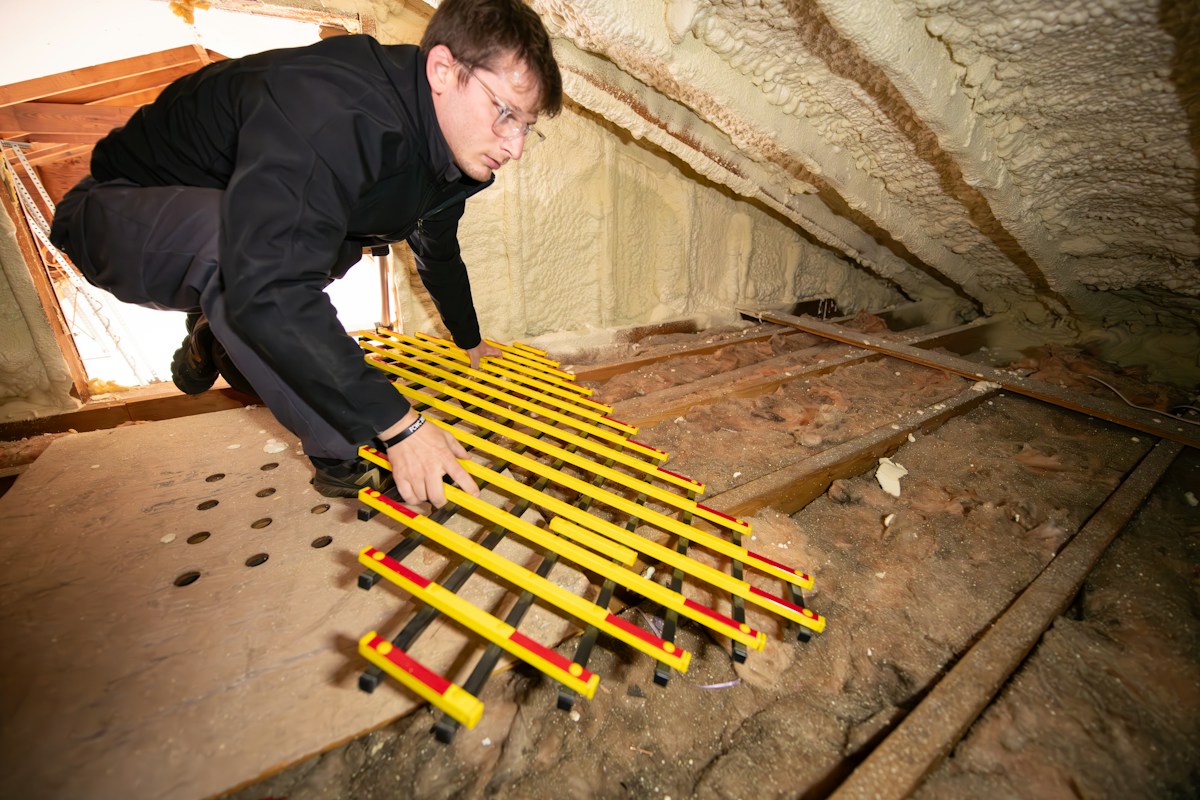
Le remplacement d’un système de chauffage vétuste par une approche plus performante entre aussi dans ce cadre, tout comme l’installation d’une pompe à chaleur ou le raccordement à un chauffage à distance. Les capteurs solaires et équipements comparables utilisant une énergie renouvelable sont en plus cités par les sources cantonales consultées.
Avant d’installer une pompe à chaleur, un diagnostic thermique de la pompe à chaleur permet de vérifier si le bâtiment convient à ce type d’équipement, ce qui fluidifie ensuite la constitution du dossier fiscal.
Les audits et analyses énergétiques peuvent eux aussi être déductibles, mais uniquement lorsqu’ils sont directement liés à une mesure elle-même admise. Un simple diagnostic réalisé sans suite de travaux n’offre pas la même garantie de déductibilité.
C’est pourquoi il vaut mieux planifier l’audit en même temps que le projet de rénovation, plutôt que comme une démarche isolée.
Une distinction compte vraiment: celle entre un investissement d’économie d’énergie et une dépense d’entretien ordinaire ou de pure réparation. Changer un robinet qui fuit ou réparer une chasse d’eau relève de l’entretien courant, sans lien avec l’efficacité énergétique du bâtiment.
Mais, remplacer une chaudière par un système utilisant une énergie renouvelable répond à une logique différente, celle que vise justement la déduction fiscale pour la rénovation énergétique en Suisse.
Un autre point mérite attention: certaines administrations imposent un délai avant d’admettre la déductibilité de travaux énergétiques sur une construction neuve. Les règles varient selon le canton, donc vérifiez ce point avant d’engager des frais.
Astuce de pro: demandez systématiquement une facture détaillée qui distingue les postes liés à l’énergie, comme l’isolation, le chauffage ou les capteurs solaires, des autres prestations. Cette séparation simplifie nettement la déclaration fiscale et évite les contestations lors d’un contrôle.
Pour comparer les options avant de choisir un système de chauffage, le comparatif suisse des pompes à chaleur donne des repères utiles sur les solutions disponibles selon les besoins du logement.
La réussite d’une déduction fiscale pour vos travaux sanitaires, de chauffage ou d’isolation repose sur un dossier complet et cohérent. Chaque canton applique ses propres règles, et une erreur de calcul ou l’absence d’un justificatif peut faire échouer la demande.
Vérifier les critères cantonaux avant de débuter
Contactez l’administration fiscale cantonale pour confirmer quelles mesures sont admises et quels documents sont exigés. Certains cantons imposent une demande de subvention préalable, tandis que d’autres acceptent une déduction forfaitaire ou effective.
Cette étape évite de découvrir trop tard qu’un type de travaux n’entre pas dans le cadre applicable.
Calculer le coût net déductible
Seule la part effectivement supportée par le propriétaire peut être déduite. Vous devez donc soustraire du montant total toutes les subventions publiques perçues, qu’elles soient fédérales, cantonales ou communales.
Le devis initial doit isoler sans ambiguïté, la part liée aux économies d’énergie, car les frais d’entretien courant ou d’aménagement esthétique ne bénéficient pas du même traitement fiscal.
Constituer un dossier complet
Conservez les documents suivants:
- Devis détaillé identifiant chaque poste de dépense énergétique
- Factures acquittées avec la date de paiement
- Preuves de paiement, comme les virements ou les extraits bancaires
- Décisions officielles d’octroi de subvention
- Attestations techniques ou certificats énergétiques lorsque cela est requis
Utiliser le report pluriannuel si nécessaire
Depuis 2020, les coûts d’investissement liés aux économies d’énergie peuvent être étalés sur trois périodes fiscales consécutives lorsqu’ils dépassent votre revenu imposable de l’année en cours. Cette mesure s’applique à l’impôt fédéral direct. Vérifiez auprès de votre canton si elle couvre aussi l’impôt cantonal.
En cas de doute sur la qualification d’une dépense ou sur l’interprétation d’une règle cantonale, faites valider votre dossier par un fiduciaire ou par l’autorité fiscale compétente avant de déposer votre déclaration. Une simple omission peut retarder l’acceptation ou réduire l’avantage obtenu.
Aucune autorité unique ne tranche. L’impôt fédéral direct reconnaît les investissements destinés aux économies d’énergie comme déductibles. Mais chaque canton applique ensuite sa propre liste de mesures admises et ses propres modalités de calcul.
Deux propriétaires voisins, dans deux cantons différents, peuvent donc bénéficier d’un traitement fiscal distinct pour des travaux similaires.
Les communes, elles, n’ajoutent souvent pas de règle fiscale particulière. Elles interviennent surtout par l’intermédiaire de programmes de subvention qui complètent l’offre cantonale, sans garantir un cumul automatique avec la déduction fiscale.
Avant de comparer deux devis de rénovation, mieux vaut donc identifier précisément le canton et la commune où se situe le bien, car c’est cette combinaison qui détermine les règles réellement applicables à votre dossier.
Cette variabilité explique aussi pourquoi il faut distinguer la nature des travaux. Une rénovation sanitaire, un carrelage ou une maintenance courante ne relèvent pas forcément du même traitement fiscal qu’une intervention énergétique au sens strict, comme le remplacement d’un système de chauffage par une solution plus économe.
Un même chantier peut donc mélanger des postes déductibles et d’autres qui ne le sont pas.
Pour un projet de chauffage, demandez une description technique qui relie de toute évidence, l’installation à l’amélioration énergétique visée. Ce document facilite l’examen du dossier par l’administration fiscale cantonale.
Pour une rénovation plus large, qui touche à la fois le chauffage, le sanitaire et le carrelage, séparez les lots et les factures: cela permet de distinguer ce qui relève potentiellement d’une déduction fiscale pour rénovation énergétique en Suisse de ce qui reste un simple entretien.
Sur le plan technique, un spécialiste comme Oclaire SA peut évaluer la faisabilité et la nature d’un projet de chauffage ou de sanitaire. Cette évaluation reste cependant distincte de la décision fiscale, qui dépend uniquement de l’administration cantonale compétente.
Un propriétaire peut-il déduire toute sa rénovation énergétique?
Non, seules les dépenses admissibles et réellement assumées par le propriétaire entrent en ligne de compte. En Suisse, il ne s’agit pas d’un crédit d’impôt, mais d’une déductibilité fiscale au niveau de l’impôt fédéral direct et, selon le canton, de l’impôt cantonal et communal.
Donc, avant d’imaginer récupérer l’intégralité du montant d’un chantier de rénovation, il faut vérifier auprès de l’administration fiscale cantonale quelles mesures précises sont reconnues et dans quelle mesure.
Une subvention réduit-elle la déduction fiscale?
Oui. Si une subvention cantonale ou communale couvre une partie des travaux, cette part n’est en général plus déductible.
Seul le coût net réellement supporté par le propriétaire, une fois la subvention déduite, peut figurer dans la déclaration fiscale. C’est pourquoi il est utile de conserver une trace claire de la décision de subvention, pour pouvoir calculer ce montant net sans erreur.
Les fenêtres et l’isolation sont-elles toujours déductibles?
Pas systématiquement. Des mesures comme le remplacement des fenêtres, l’isolation thermique de l’enveloppe du bâtiment, le remplacement du chauffage ou l’installation d’une pompe à chaleur comptent parmi les travaux que plusieurs administrations cantonales admettent comme déductibles.
Mais bon, la qualification exacte et les conditions dépendent du canton concerné. Un même type de travaux sanitaires ou de rénovation énergétique peut donc être traité différemment d’un canton à l’autre, ce qui impose une vérification préalable auprès de l’autorité fiscale compétente.
Peut-on répartir les travaux sur plusieurs années fiscales?
Dans certains cas, oui. Les frais liés aux économies d’énergie peuvent, sous conditions, être étalés sur plusieurs périodes fiscales, jusqu’à trois périodes selon les règles applicables.
Cet étalement peut avoir un intérêt lorsque le montant des travaux est élevé par rapport au revenu imposable d’une seule année. Il reste Par contre, soumis aux conditions fixées par l’administration fiscale, qu’il faut confirmer avant de planifier un chantier sur plusieurs exercices.
Les constructions neuves bénéficient-elles des mêmes règles?
Non, pas dans les mêmes conditions. Certaines administrations fiscales appliquent un délai ou des restrictions spécifiques aux constructions neuves par rapport aux bâtiments existants.
La logique de la déduction pour économie d’énergie cible avant tout l’amélioration d’un bâtiment déjà existant, et non sa construction initiale. Si un projet concerne un bien récent, il est donc préférable de se renseigner directement sur les règles particulières applicables à ce type de construction avant d’engager des travaux.
Quels documents faut-il conserver?
Pour pouvoir justifier une déduction, il faut garder un dossier complet et cohérent. Cela inclut les factures détaillées des travaux, les preuves de paiement correspondantes, les justificatifs techniques décrivant la nature des mesures réalisées, les décisions de subvention le cas échéant, Ce qui fait que que les documents liés à une éventuelle analyse énergétique du bâtiment.
- Factures détaillées des travaux réalisés
- Preuves de paiement correspondantes
- Justificatifs techniques des mesures énergétiques
- Décisions de subvention, si une aide a été accordée
- Documents liés à l’analyse énergétique du bâtiment, si elle a été effectuée
Pour les travaux sanitaires, de chauffage ou de carrelage réalisés dans le cadre d’une rénovation, Oclaire SA peut fournir un devis détaillé et une facture claire, des documents utiles à garder pour appuyer une démarche fiscale auprès de l’administration compétente.
Le crédit d’impôt pour la rénovation énergétique en Suisse n’existe pas sous la forme d’un remboursement direct, mais la déduction fiscale reste réelle à condition de respecter l’ordre des démarches. Repérez d’abord les subventions disponibles dans votre canton, puis déclarez uniquement le reste à charge Oui, payé.
Avant de signer un devis de rénovation sanitaire, de chauffage ou de carrelage, Oclaire SA peut vous accompagner dans la définition des travaux et vous fournir un devis détaillé, utile pour constituer votre dossier auprès de l’administration fiscale cantonale.