
 021 544 32 32
Pour savoir qui est responsable d’un dégât des eaux entre le locataire et le propriétaire, il faut d’abord trouver l’origine de la fuite, vérifier si une faute peut être établie, puis déterminer quelle partie a subi le dommage. Aucune règle n’attribue automatiquement le sinistre à l’un ou à l’autre.
Si la fuite provient d’un robinet laissé ouvert ou d’une négligence du locataire, sa responsabilité civile privée peut être engagée. Si elle vient d’une canalisation encastrée vétuste ou d’une installation sanitaire défectueuse relevant du bâtiment, c’est en principe au propriétaire ou à son assurance bâtiment d’intervenir, sauf faute imputable au locataire.
- Les travaux sanitaires sur des conduites fixes ou une installation sanitaire défectueuse sont habituellement du ressort du bailleur.
- Les meubles et effets personnels endommagés relèvent de l’assurance ménage du locataire, et non de l’assurance bâtiment du propriétaire.
Ce qui déclenche la fuite pèse plus lourd que le bail ou l’acte de propriété. Un robinet laissé ouvert, une baignoire qui déborde ou un manque de vigilance peuvent engager la responsabilité du locataire. Car la faute lui revient directement.
À l’inverse, une canalisation encastrée vétuste, une infiltration ou une installation fixe défectueuse relèvent en principe du propriétaire, dès lors qu’aucune négligence du locataire n’est établie.
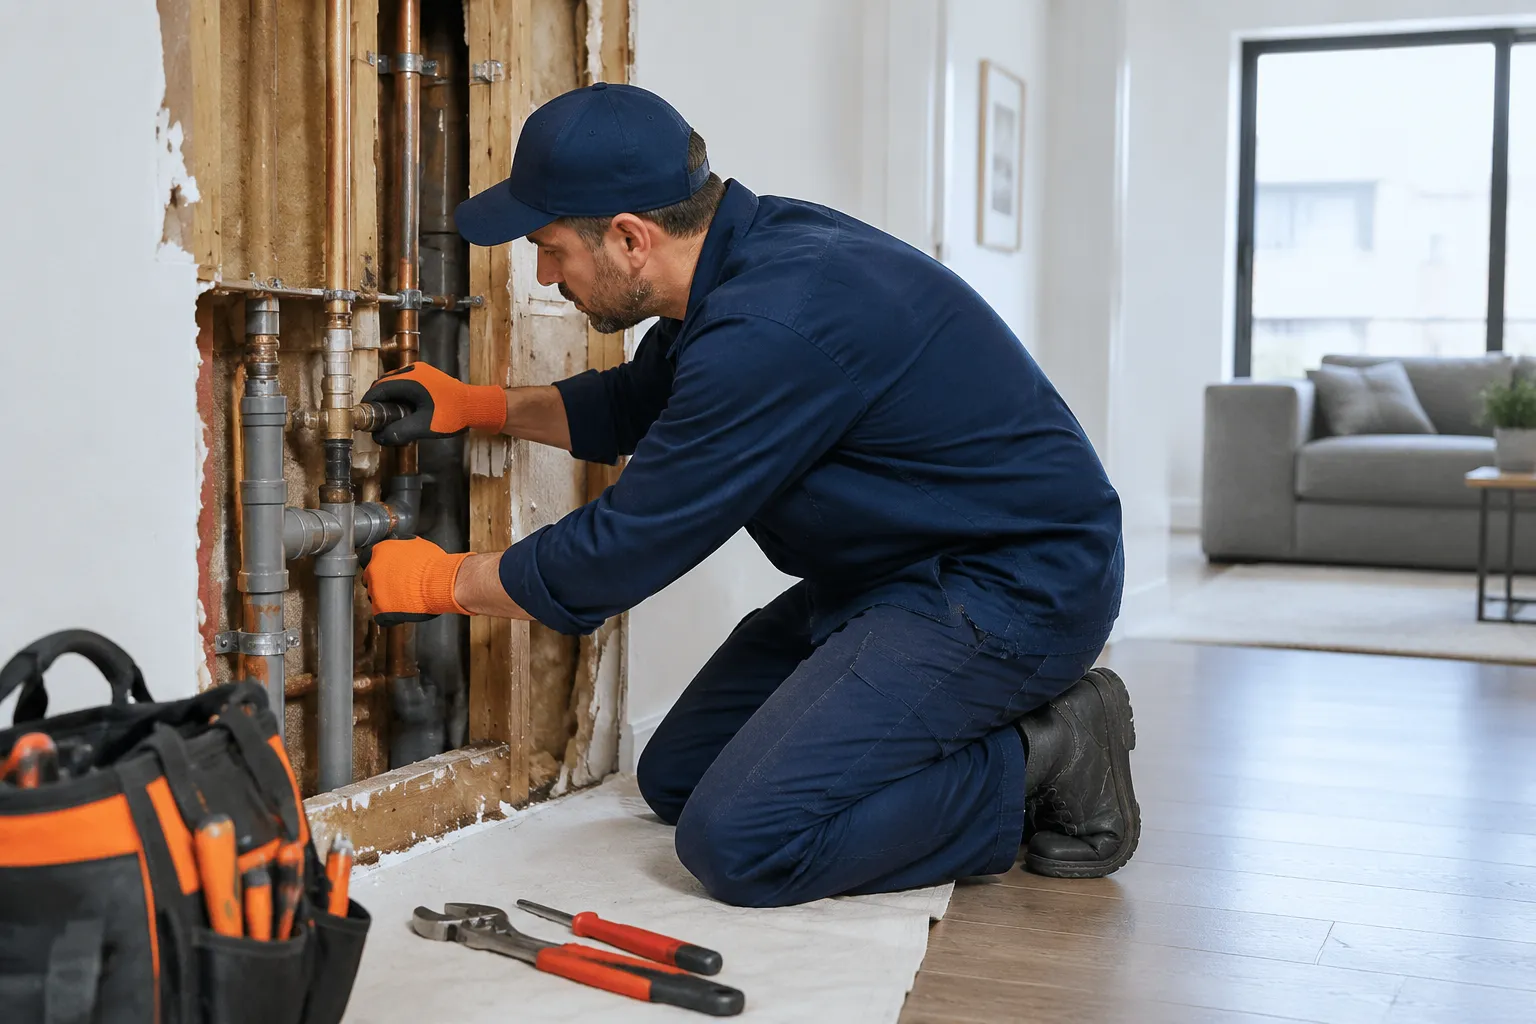
Identifier l’origine avant de désigner un responsable
Avant toute discussion sur qui doit payer, il faut localiser la source du sinistre. Une fuite visible sous un évier, une trace d’humidité au plafond ou une canalisation qui suinte derrière une cloison n’ont pas la même origine ni les mêmes conséquences juridiques.
C’est cette origine, et non le statut d’occupant ou de propriétaire, qui oriente ensuite vers l’assurance responsabilité civile du locataire ou l’assurance bâtiment du bailleur.
Distinguer le logement, l’immeuble et les biens personnels
Les meubles et effets personnels du locataire relèvent en principe de son assurance ménage, et non de celle du bailleur. Ce qui donne, même lorsque la cause du dégât est reconnue comme relevant de l’immeuble, les objets endommagés à l’intérieur du logement suivent une logique d’assurance distincte de celle des murs et des conduites.
La situation se complique encore lorsque la fuite provient d’un appartement voisin ou d’une installation commune: selon l’origine exacte identifiée, la responsabilité peut alors faire l’objet d’une discussion entre les parties concernées (voir les droits et obligations des locataires).
Une fois l’origine de la fuite localisée, il reste à rattacher ce constat aux situations concrètes qui engagent l’une ou l’autre partie. Deux familles de cas se distinguent nettement: celles qui tiennent au comportement du locataire et celles qui tiennent à l’état de l’immeuble ou des installations fixes.
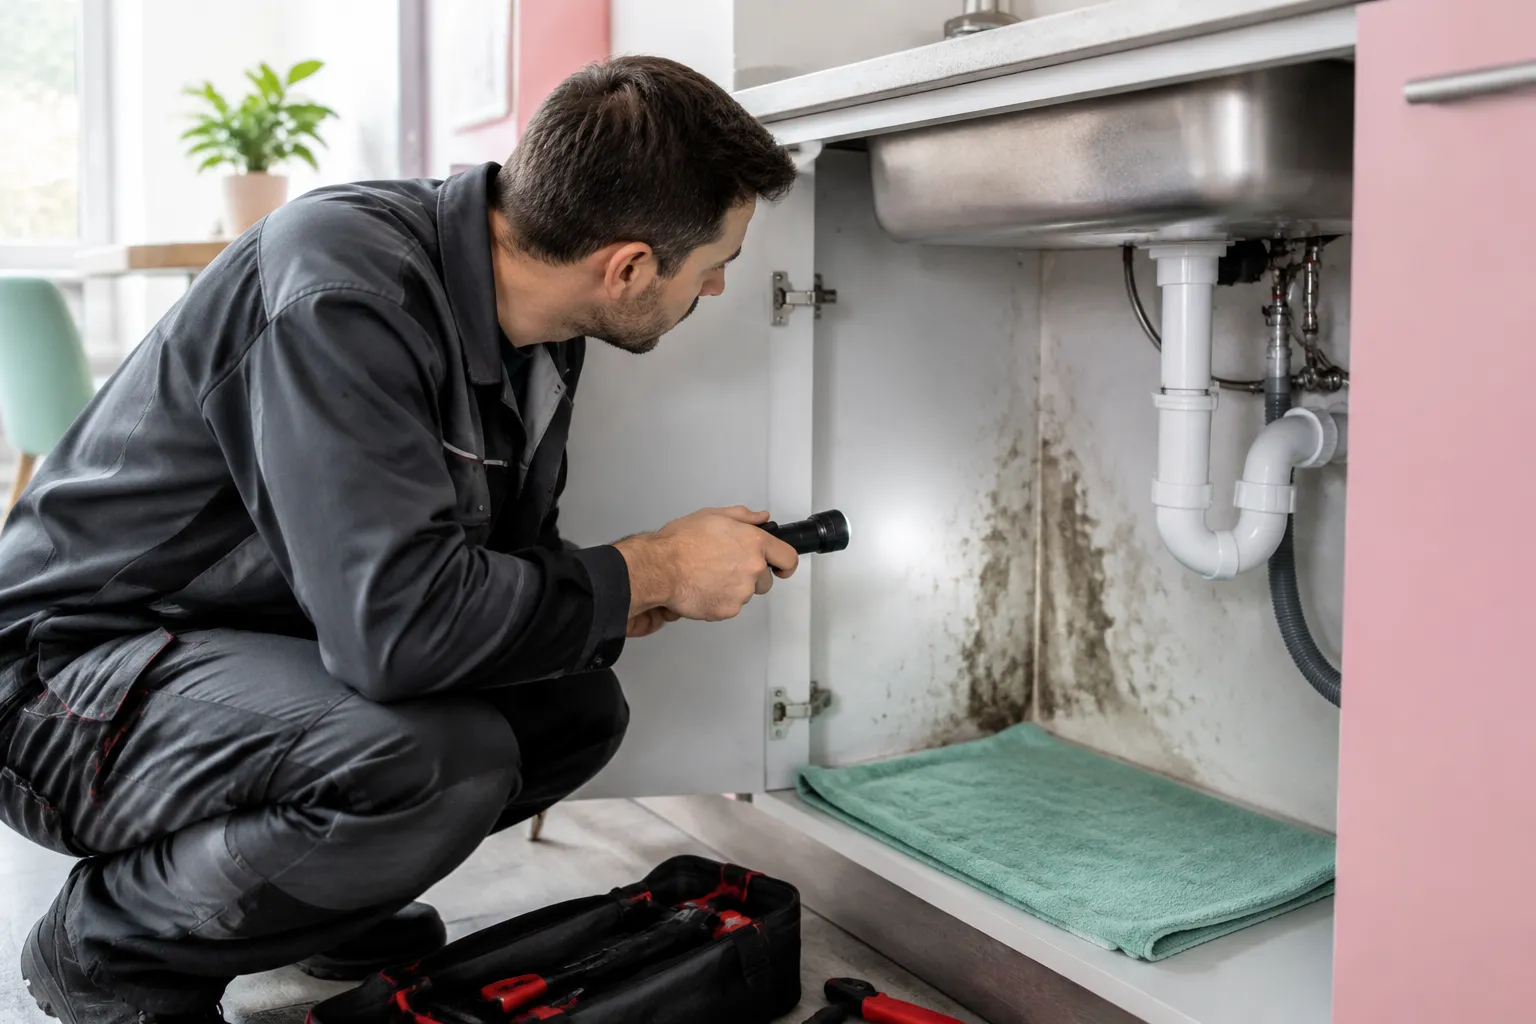
Les situations qui peuvent engager le locataire
Un robinet resté ouvert, une baignoire qui déborde ou une fuite connue, mais jamais signalée au bailleur, sont des exemples de négligence qui peuvent engager le locataire. Dans ces cas, sa responsabilité civile privée peut prendre en charge les dommages causés au logement, à l’immeuble ou à des tiers, sous réserve des franchises et exclusions prévues par son contrat.
Cette couverture reste distincte de l’assurance ménage, qui porte sur les biens personnels du locataire et non sur les dommages causés aux murs ou à l’immeuble.
La faute doit cependant être établie. Une fuite qui apparaît sans négligence identifiable, par exemple derrière une cloison, ne suffit pas à engager automatiquement le locataire, même s’il occupe le logement au moment du sinistre.
Les défauts qui relèvent généralement du bailleur
À l’inverse, les défauts de l’immeuble et les installations sanitaires fixes, comme une canalisation encastrée vétuste ou un raccordement défectueux, relèvent en principe du propriétaire ou du bailleur, dès lors qu’aucune négligence du locataire n’est démontrée. Ces cas relèvent alors de l’assurance bâtiment, selon les conditions de la police concernée.
Lorsque la fuite provient d’un autre appartement, la responsabilité se rattache à l’occupant ou au propriétaire à l’origine du sinistre, et non à celui qui subit le dommage. En propriété par étages, une conduite desservant plusieurs lots peut relever de la copropriété, tandis qu’une section propre à un seul appartement reste à la charge du propriétaire de ce lot.
Le règlement de PPE doit être consulté pour trancher ce type de situation, car la limite entre partie privative et partie commune varie d’un immeuble à l’autre.
Dans tous ces cas, identifier la cause exacte et consulter le règlement applicable reste la première étape avant de déterminer qui doit payer. Pour les démarches concrètes à suivre une fois le responsable identifié, consultez notre article sur qui paie en cas de dégât des eaux.
Dans les premières heures après la découverte d’une fuite, les gestes posés comptent souvent plus que la question de savoir qui paiera ensuite. Coupez l’arrivée d’eau si le robinet d’arrêt est accessible sans danger. Puis éloignez les meubles, appareils et effets personnels exposés à l’humidité.
Ces mesures limitent l’étendue des dégâts, ce qui peut aussi réduire les frais pris en charge par la suite.
Sécuriser les lieux et limiter l’écoulement
Avant tout nettoyage, restez attentif aux risques électriques dans les zones humides. Si une prise ou un appareil électrique se trouve près de l’eau, ne touchez pas à l’installation vous-même et évitez la zone concernée.
Ensuite, documentez la situation: photographiez la fuite, les plafonds, les sols, les murs et les objets personnels touchés avant de commencer à sécher ou à déplacer quoi que ce soit. Ces images serviront de preuve factuelle, utile pour la gérance comme pour les assurances concernées.
Une entreprise sanitaire peut intervenir à ce stade pour rechercher l’origine exacte de la fuite et sécuriser l’installation concernée, qu’il s’agisse d’une conduite visible ou d’un défaut plus difficile à localiser. Dès lors, les constats techniques réalisés sur place fluidifient la description factuelle des faits.
Prévenir la gérance avant les travaux importants
Le locataire peut agir seul pour les mesures urgentes destinées à limiter l’aggravation du dommage, par exemple couper l’eau ou éponger une flaque. Cela dit, il ne devrait pas mandater lui-même des travaux importants, comme la réfection d’une conduite ou d’un carrelage, sans en informer au préalable le propriétaire ou la gérance.
Prévenir rapidement permet d’organiser les réparations nécessaires tout en respectant la répartition des responsabilités déjà évoquée.
Lorsque vous décrivez l’incident à la gérance, limitez-vous aux faits observés: l’heure de la découverte, l’endroit de la fuite, les surfaces touchées. Évitez de reconnaître une faute avant qu’une cause précise soit établie. Car l’origine du sinistre reste déterminante pour la suite du dossier.
Astuce de pro: gardez les photos prises avant tout nettoyage; elles restent la référence la plus fiable si la gérance ou une assurance demande des précisions sur l’état des lieux au moment du sinistre.
Pour une fuite qui semble provenir d’une canalisation enterrée ou difficile d’accès, consultez notre article sur détection et réparation d’une fuite de canalisation souterraine.
Responsabilité civile, assurance bâtiment et assurance ménage
Une fois l’origine du dégât identifiée, plusieurs assurances peuvent intervenir, chacune dans un périmètre différent. La responsabilité civile privée du locataire peut couvrir les dommages causés au bailleur ou à des tiers lorsque sa faute est retenue, selon les conditions de sa police.
L’assurance bâtiment du propriétaire peut, quant à elle, prendre en charge les dommages liés à l’immeuble lui-même, comme les murs, les sols fixes ou les conduites intégrées, selon les termes du contrat et l’origine du sinistre.
L’assurance ménage du locataire suit une logique distincte: elle couvre en principe les biens personnels endommagés, comme les meubles ou les équipements, sous réserve des garanties souscrites. Ces trois couvertures ne se substituent pas les unes aux autres.
Déterminer qui est responsable d’un dégât des eaux entre le locataire et le propriétaire ne suffit donc pas à savoir quelle assurance paiera: chaque police a ses propres franchises, exclusions et plafonds, qui peuvent modifier la répartition finale des coûts, même lorsque la responsabilité semble établie.
Préparer un dossier utile pour chaque intervenant
Le constat amiable reste une étape utile pour consigner la date du sinistre, son origine présumée, les personnes concernées et les dommages visibles. Cependant, il ne remplace pas l’examen que mènera l’assureur, qui vérifiera la cause réelle et les conditions de couverture avant toute prise en charge.
Pour accélérer ce travail, il est utile de réunir les éléments suivants:
- Des photos datées des dégâts et de leur origine apparente
- Les échanges écrits avec la gérance ou le bailleur
- Le rapport d’intervention de l’entreprise sanitaire ayant constaté ou réparé la fuite
- Les factures et preuves d’achat des objets endommagés
Ce dossier simplifie la coordination entre le locataire, le bailleur et les assureurs, sans garantir à lui seul une prise en charge. Pour limiter ce type de sinistre en amont, il peut être utile de consulter nos conseils pour éviter les fuites d’eau dans un logement.
Certaines situations ne permettent pas de désigner immédiatement un responsable. Une canalisation encastrée, une infiltration lente ou une installation desservant plusieurs lots peuvent masquer l’origine réelle du sinistre.
La personne qui découvre une tache ou de l’humidité ne sait pas toujours si la cause se trouve dans son propre logement, chez un voisin ou dans une partie commune de l’immeuble.
Fuite cachée, installation commune ou défaut d’entretien
Dans une propriété par étages, la limite entre partie privative et partie commune devient déterminante. Une conduite qui dessert plusieurs appartements peut relever de la copropriété, tandis qu’une section desservant uniquement un logement peut incomber au propriétaire de ce lot.
Le règlement de la PPE doit être consulté avant toute conclusion, car il fixe souvent cette répartition de façon plus précise que la loi elle-même.
Prenons un exemple hypothétique: une tache apparaît au plafond d’un appartement après une fuite survenue dans le logement du dessus. L’origine technique doit être vérifiée avant de conclure que l’occupant du dessus devra payer.
La fuite peut en effet provenir d’une conduite commune, d’un défaut d’étanchéité du sol ou d’un appareil sanitaire défectueux, ce qui change la partie concernée.
Un rapport technique, établi après inspection du réseau sanitaire, aide à situer précisément l’origine du dégât et sa cause probable. Ce document donne à la gérance et aux assureurs des éléments concrets pour instruire le dossier, plutôt que de simples suppositions.
Comment avancer sans aggraver le désaccord
Tant que l’origine n’est pas établie, mieux vaut éviter les accusations non documentées entre voisins ou envers le bailleur. Les éléments recueillis, comme le constat, les photos et le rapport technique, doivent être transmis aux parties concernées et à leurs assurances respectives, qui détermineront la prise en charge selon leurs conditions.
Il faut aussi distinguer les travaux urgents, destinés à limiter l’aggravation du dommage, des travaux définitifs de réparation. Ces derniers doivent être coordonnés une fois la responsabilité établie, afin d’éviter des interventions redondantes ou mal réparties entre les parties.
Le locataire est-il responsable d’un dégât des eaux causé par une canalisation encastrée?
En principe, non. Une canalisation encastrée vétuste ou un défaut de construction relève de l’installation fixe de l’immeuble. Donc de la responsabilité du propriétaire ou du bailleur, sauf si une faute du locataire est démontrée.
C’est généralement l’assurance bâtiment du propriétaire qui intervient dans ce cas, selon les conditions de sa police.
Que doit faire un locataire dès qu’il découvre une fuite?
La première urgence consiste à limiter les dégâts: fermer l’arrivée d’eau si possible et signaler la fuite sans attendre. Ensuite, il est recommandé de documenter la situation par des photos avant toute intervention. Car cela facilite l’évaluation des responsabilités par les assurances concernées.
L’assurance ménage couvre-t-elle les meubles endommagés par l’eau?
Les biens personnels du locataire, meubles ou effets personnels, relèvent en principe de son assurance ménage et non de l’assurance du propriétaire. Le propriétaire n’est donc pas automatiquement responsable des objets abîmés, même si la fuite provient d’une installation de l’immeuble.
Qui paie les dégâts causés par une fuite venant d’un autre appartement?
Cela dépend de l’origine du sinistre. Si la fuite résulte d’une faute ou d’une négligence de l’occupant voisin, c’est en principe son assurance responsabilité civile privée qui prend en charge les dommages.
Si elle provient d’une installation fixe défectueuse, c’est l’assurance bâtiment du propriétaire concerné qui peut être sollicitée. Dans un immeuble en PPE, la conduite touchée peut aussi relever de la copropriété ou du règlement de la PPE applicable.
Peut-on appeler une entreprise sanitaire avant l’accord de la gérance?
Pour limiter l’ampleur du dommage, une intervention rapide est souvent justifiée, même sans accord préalable de la gérance, spécialement en cas de fuite active. Il reste toutefois central de conserver les justificatifs de l’intervention, les factures et les photos, afin que la prise en charge par les assurances puisse être examinée dans de bonnes conditions.
Oclaire SA intervient en urgence 7 jours sur 7 pour ce type de situation.
Que faire si le propriétaire et le locataire ne sont pas d’accord sur la responsabilité?
Un désaccord sur l’origine ou la cause du dégât des eaux ne se résout pas sur place. Chaque assurance applique ses propres conditions, franchises et exclusions, ce qui signifie que l’évaluation finale dépend des polices en jeu.
Il est recommandé de transmettre les constats et justificatifs aux assurances concernées plutôt que de trancher seul, car la répartition des responsabilités reste propre à chaque situation.
Le locataire doit-il systématiquement payer les réparations?
Non. Le locataire ne paie pas automatiquement dès qu’un dégât des eaux survient dans son logement.
Sa responsabilité dépend d’une faute ou d’un manque de diligence établi, par exemple un robinet laissé ouvert ou une négligence avérée. En l’absence d’une telle faute, la charge revient généralement au propriétaire ou à son assurance bâtiment.
Le propriétaire est-il toujours responsable des défauts de l’immeuble?
Le propriétaire assume en principe les défauts de l’immeuble et des installations fixes, comme les canalisations encastrées, les raccordements et les équipements sanitaires, lorsque ces défauts ne sont pas imputables au locataire. Cette répartition reste cependant liée aux circonstances précises du sinistre et aux conditions de l’assurance bâtiment concernée.
Qui couvre les objets personnels abîmés par l’eau dans le logement?
Les biens personnels, vêtements, mobilier et appareils électroniques relèvent généralement de l’assurance ménage du locataire, et non de l’assurance du propriétaire. Cette distinction est importante, car elle signifie que même lorsque la cause du dégât vient de l’immeuble, les effets personnels du locataire ne sont pas automatiquement couverts par l’assurance bâtiment.
Comment réagir lorsqu’une fuite provient d’un appartement voisin?
Il faut d’abord identifier l’origine exacte du sinistre, car la responsabilité revient à l’occupant ou au propriétaire à l’origine du dégât, selon la cause réelle de la fuite. Signaler rapidement la situation au voisin concerné et à la gérance sert à documenter les faits et d’orienter la demande vers l’assurance responsabilité civile de la personne en cause ou vers l’assurance bâtiment, selon le cas.
Peut-on faire intervenir une entreprise sanitaire en urgence sans attendre la gérance?
Oui, cela reste possible lorsque l’ambition est de limiter le dommage, par exemple pour couper une arrivée d’eau ou stopper une fuite active. Dans ce cas, c’est clé de conserver tous les justificatifs, devis, factures et photos de l’intervention. Car ces documents serviront ensuite à faire valoir la prise en charge auprès de l’assurance concernée, qu’il s’agisse de celle du locataire, du propriétaire ou d’un tiers.
Les conditions d’assurance sont-elles les mêmes pour tous les cas de dégât des eaux?
Non. Chaque assurance applique ses propres conditions, franchises, exclusions et limites de couverture.
Deux situations apparemment similaires peuvent donc être traitées différemment selon la police en vigueur, qu’il s’agisse de l’assurance ménage du locataire, de la responsabilité civile privée ou de l’assurance bâtiment du propriétaire. Il est donc utile de vérifier sa propre police avant de tirer des conclusions sur une prise en charge.
Savoir qui est responsable d’un dégât des eaux entre locataire et propriétaire dépend donc toujours de l’origine du sinistre et de la faute éventuelle, jamais du seul statut d’occupant ou de bailleur. Avant de discuter de l’indemnisation, mieux vaut localiser la fuite et vérifier les assurances concernées, chacune ayant ses propres franchises et exclusions.
Pour une fuite ou une canalisation défectueuse à Echallens, Oclaire SA intervient 7 jours sur 7 pour le débouchage et les réparations, et peut documenter l’origine du dégât sur place.